안녕하세요. 이정환 변호사입니다.
2014년 여름 세법개정안에서 정부가 가장 공을 들인 자리는 가계소득 증대세제였습니다. 임금과 배당을 늘리는 회사에는 당근을, 이익을 벌고도 밖으로 내보내지 않고 쌓아 두는 법인에는 채찍을 준다는 구도였습니다. 가라앉은 경기를 기업의 곳간에서 풀어 보겠다는 뜻이었습니다.
3대 패키지 가운데 가장 먼저 현장에서 시험대에 오른 것이 배당소득 증대세제입니다. 상장회사는 대개 3월 정기주주총회에서 배당을 결의하므로, 혜택을 받으려면 그전에 배당 규모를 어디까지 올릴지 셈이 끝나 있어야 했습니다.
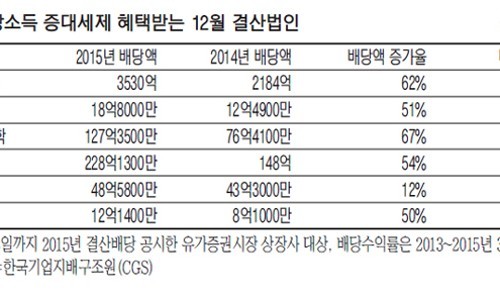
혜택을 받는 주식은 두 갈래입니다. 시장평균 배당성향·배당수익률의 120% 이상이면서 총배당금이 10% 이상 늘어난 상장주식, 또는 시장평균의 50% 이상이면서 총배당금이 30% 이상 늘어난 상장주식입니다. 어느 쪽이든 그 주식을 가진 주주가 적용을 받습니다.
과세는 두 가지가 함께 움직입니다. 배당소득 원천징수 세율이 14%에서 9%로 내려가고, 금융소득 종합과세 대상자에게는 25% 분리과세를 고를 권리가 주어집니다.
눈여겨볼 것은 뒤쪽입니다. 배당 규모를 실제로 정하는 사람은 대주주이니, 대주주가 움직이려면 대주주에게 이득이 돌아가야 합니다. 배당소득이 2천만원을 넘는 대주주는 배당세액공제를 거치고도 실효세율이 31%에 이릅니다. 분리과세를 고르면 25%에서 끝나니 차이는 6%포인트입니다.
여기서 의문이 생깁니다. 대주주가 고령이라면 배당은 상속과 떼어 놓고 볼 수 없습니다. 6%를 아끼자고 회사의 이익을 지금 개인에게 옮기면 그 재산은 나중에 상속세 최고세율 50%의 대상이 됩니다. 눈앞의 6%와 훗날의 50% 중 어느 쪽이 무거운지는 굳이 계산해 보지 않아도 짐작이 됩니다.
실무에서는 이 제도를 다르게 쓰기도 했습니다. 자녀가 이미 일정한 지분을 확보한 회사에서 대주주는 배당을 받지 않고 나머지 주주에게만 배당하는 차등배당으로 회사의 현금을 자녀에게 옮기는 방안을 가업승계와 함께 검토한 적이 있습니다. 제도가 겨냥한 목적과는 다른 쓰임이지만 현장에서는 이런 조합이 나옵니다.
6%를 얹어 주는 것만으로 배당이 늘기를 기대하기보다, 대주주의 다른 셈법까지 건드리는 설계였다면 어땠을까 하는 아쉬움이 남습니다. 세제 혜택은 언제나 받는 사람의 계산 안에서만 작동합니다.
면책 조항: 본 게시물은 일반적인 법률 정보 제공을 목적으로 작성되었으며, 구체적인 사안에 대한 정식 법률 자문이나 변호사의 의견을 대신할 수 없습니다. 의뢰인의 고유한 상황에 부합하는 구체적인 법률 조력 없이 본 단편적인 정보에 의존하여 어떠한 법적 조치를 취해서는 안 됩니다.
연락처
- 전화번호
- 02-6956-0965
- 팩스번호
- 02-6310-6634